现货黄金走势观察:美元指数与实际利率的联动逻辑
近期现货黄金维持震荡区间,美元指数与实际利率的传导路径成为多空分歧焦点。本文梳理机构与散户对后市判断的差异,拆解金价波动的逻辑链条。
震荡区间里的多空拉锯:金价为何卡在关键位
过去两周,国际现货黄金围绕每盎司2310至2350美元区间反复拉锯,盘中多次试探2330美元中轴未果。截至本周二纽约时段收盘,金价报2326.4美元,较前一周微跌0.3%,但日内波幅收窄至不足18美元,为近一个月来最窄单日区间。
这种横盘格局并非缺乏题材。美国5月核心PCE物价指数同比涨幅回落至2.6%,理论上利好黄金,但金价仅在数据公布后短暂冲高6美元便回吐全部涨幅。市场人士指出,金价对通胀数据的钝化反应,说明当前定价主导权已从避险情绪转向利率预期与美元走势的博弈。
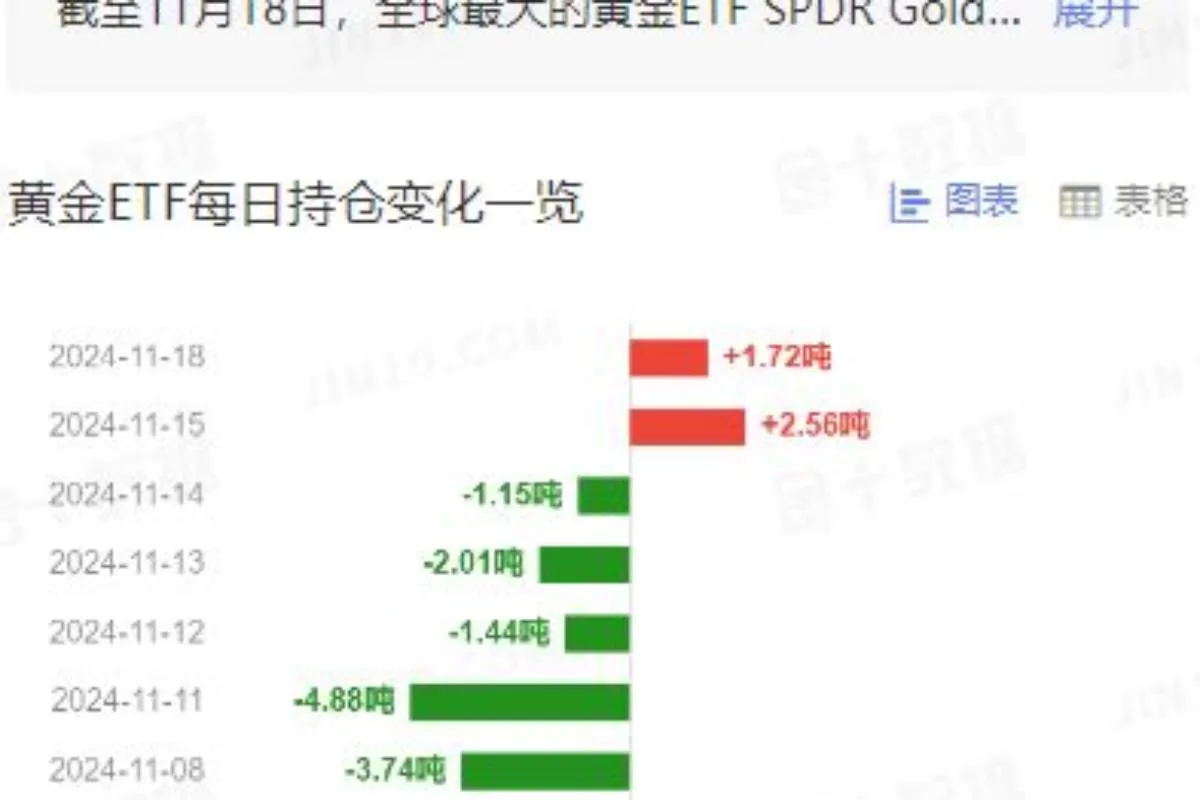
从持仓数据看,全球最大黄金ETF——SPDR Gold Shares近一周持仓量减少2.3吨至832.5吨,为连续第三周净流出;而COMEX黄金期货非商业净多头寸则小幅增加至17.8万手。机构与散户在期货与ETF两个通道上的反向操作,为震荡区间增添了分歧注脚。
美元指数与实际利率:两条传导链如何作用于金价
美元指数与实际利率是观察金价的两条经典路径。美元指数走强意味着以美元计价的黄金对非美货币持有者更贵,抑制边际需求;实际利率上行则抬高持有无息资产的机会成本,削弱黄金的配置吸引力。二者通常同向共振,但近期出现微妙分化。
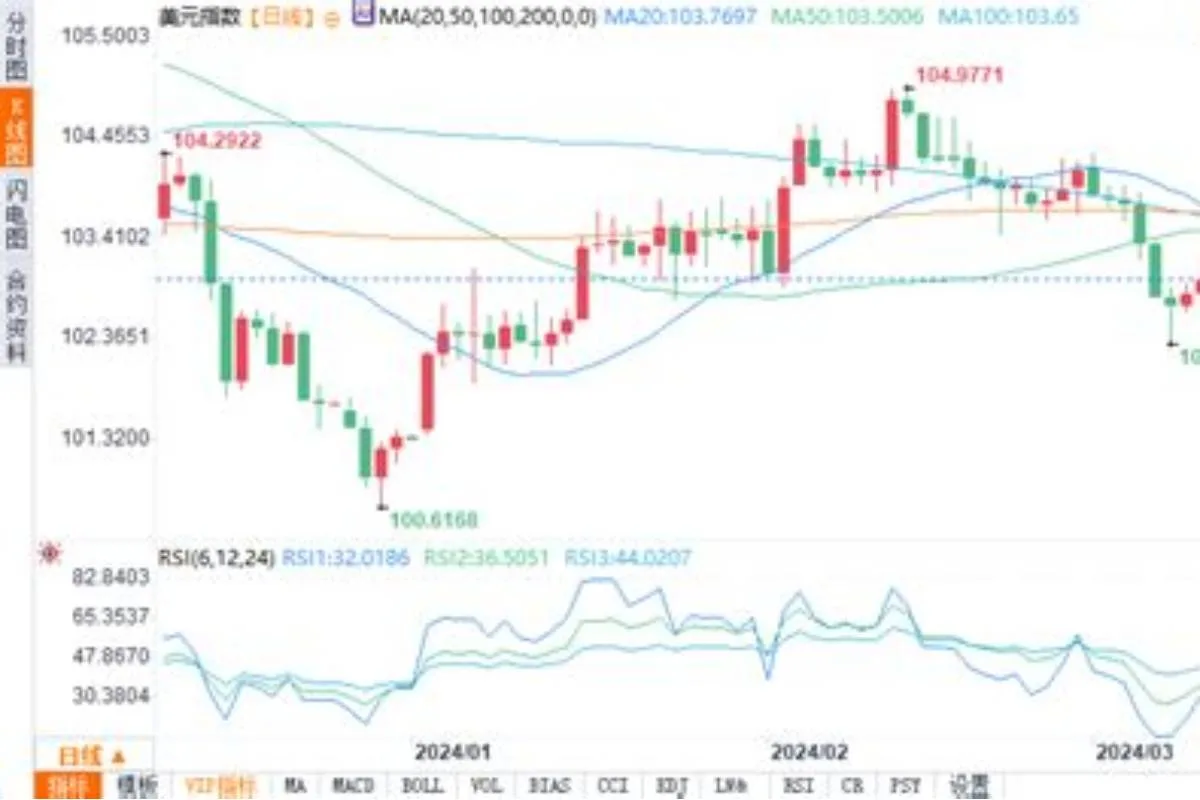
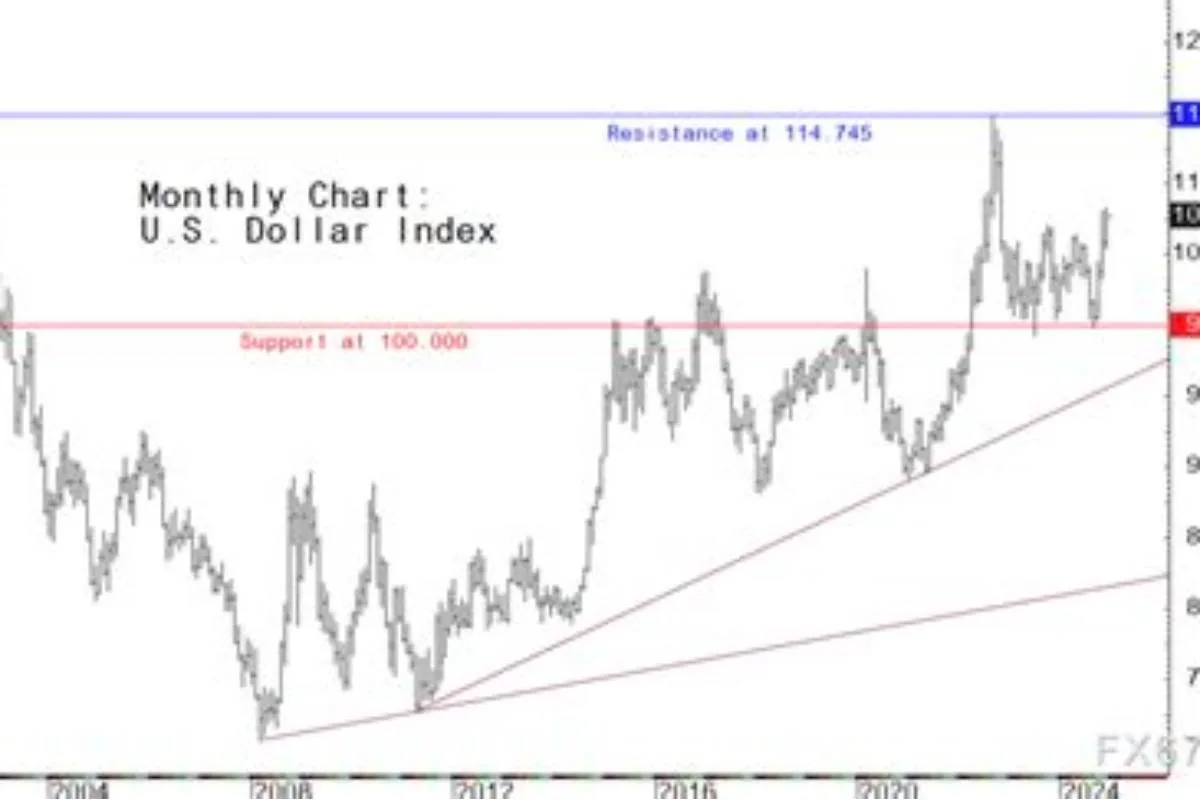
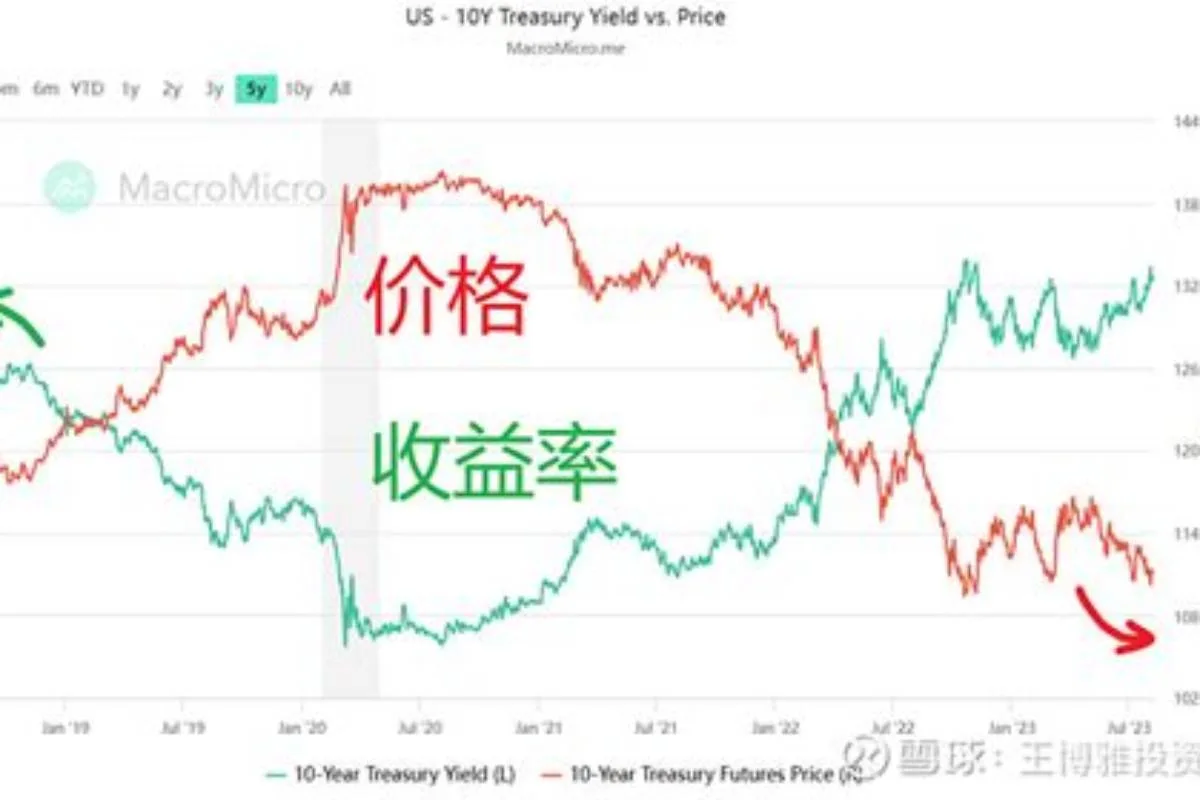
6月以来,美元指数从104.2一线缓步回落至103.6附近,按常理应对金价形成支撑。然而10年期美债收益率同期从4.28%升至4.42%,实际利率(以TIPS收益率衡量)上行约12个基点,抵消了美元走弱的利多。金价因此陷入“美元跌、利率涨”的对冲格局,方向感缺失。
更深层的传导在于预期差。美元回落反映的是欧元区政治风险缓和后的被动走弱,而非美国经济数据转弱;实际利率上行则源于美联储官员密集放鹰,市场对年内降息次数的押注从两次压缩至一次。两股力量来源不同,对金价的驱动力自然相互抵消。
有分析人士将这种状态概括为“弱美元与紧利率的错位组合”。在这一组合下,金价对单一变量的敏感度下降,只有美元与实际利率同向变动时,才会触发趋势性行情。当前两者背离,恰是震荡区间的宏观注脚。
机构观点:降息路径分歧下的目标价调整
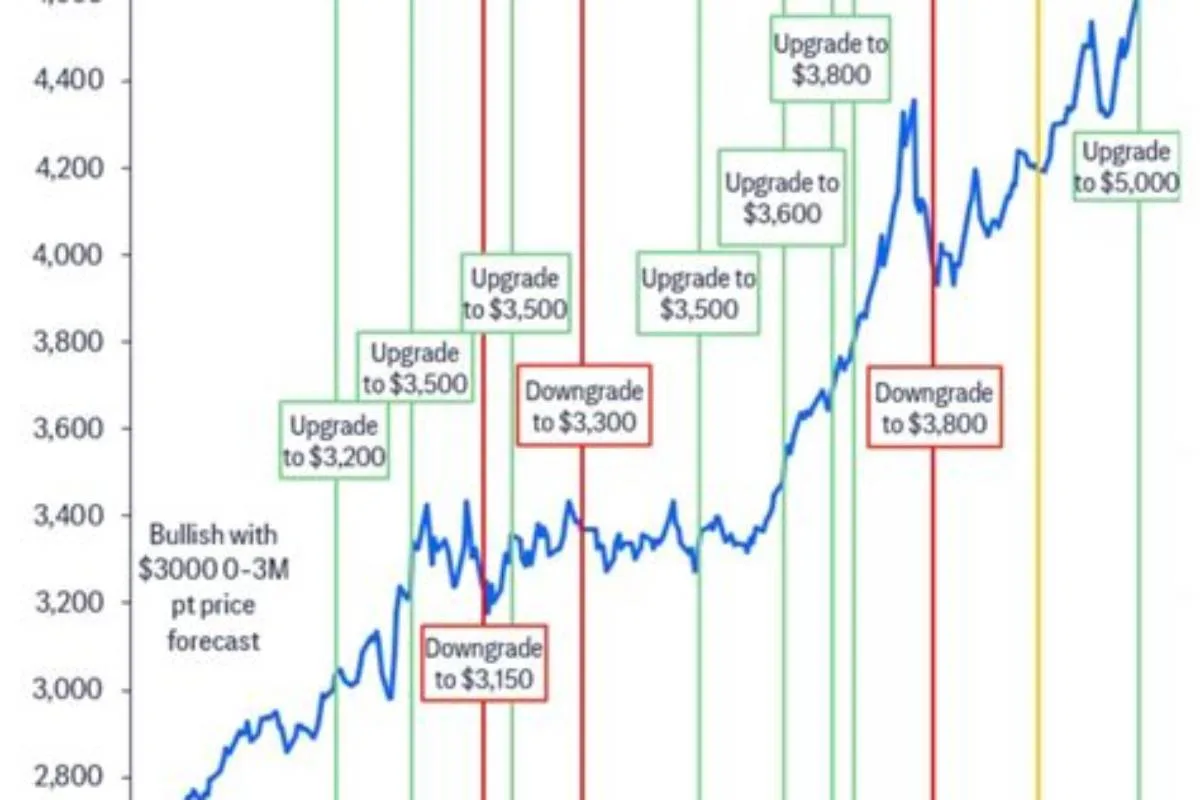
面对震荡格局,机构对后市的分歧集中在对美联储降息路径的假设上。某外资投行大宗商品团队在最新报告中维持年底金价目标2450美元,理由是“实际利率见顶回落只是时间问题”,并建议在2300美元下方分批建仓。该团队同时将美元指数年底预测从101下调至99.5,认为美元走弱将接力利率下行成为下一阶段金价推手。
另一派机构则更为谨慎。一家国内券商贵金属研究团队将三季度金价预测区间下调至2250至2380美元,强调“降息预期仍有下修空间”。其逻辑是:若6月非农就业数据继续超预期,市场可能进一步推迟首次降息时点至12月,实际利率将维持高位更久,金价短期承压概率大于上行。
分歧还体现在对央行购金节奏的判断上。世界黄金协会数据显示,4月全球央行净购金量降至12吨,较一季度月均28吨明显放缓。看多机构认为这是短期扰动,全年购金需求仍将维持在800吨以上;看空机构则提示,若金价持续高位震荡,部分新兴市场央行可能暂缓增持,削弱金价的重要底部支撑。
散户情绪:从追涨到观望的心态切换
与机构的报告博弈不同,散户投资者的行为变化更为直观。国内某黄金交易平台数据显示,6月以来该平台现货黄金开户数环比下降18%,而持仓账户的平均仓位从42%降至31%,呈现“新人入场放缓、存量用户减仓”的特征。
在社交投资社区,关于金价的讨论热度也从5月的峰值回落约四成。一位拥有三年黄金投资经验的用户发帖称,自己在2320美元附近已减掉半数仓位,“等方向明确了再进,不想在震荡里反复止损”。这种“观望等待突破”的心态在散户群体中颇具代表性。
实物金条销售端则呈现另一番景象。部分金店反馈,近期投资金条销量较5月同期下滑约两成,但回购业务咨询量增加明显。有分析认为,散户正在从“买入持有”转向“波段操作”,对报价时点的敏感度上升,这也解释了为何金价每次触及2330美元上方便遭遇抛压。
散户情绪的分化还体现在渠道选择上。年轻投资者更倾向于通过线上平台参与积存金或黄金ETF,操作灵活、门槛低;而持有实物金条的中老年群体则更关注回购价差,对“买入价与回收价之间的折让”尤为在意。两种群体的行为差异,使得金价在零售端与批发端呈现不同的温度。
分歧中的观察线索:接下来看什么
在方向明朗之前,市场参与者普遍将目光投向三个观察窗口。其一是本周五公布的美国5月非农就业数据,若新增就业低于18万人且失业率升至4%以上,降息预期可能重新升温,实际利率下行将打开金价上行空间;反之则可能击穿2300美元支撑。
其二是美元指数的技术形态。当前美元指数在103.5附近获得支撑,若跌破103关口,可能触发程序化卖盘,间接提振金价;若反弹至104.5上方,则对金价形成压制。有交易员将103.2至104.2视为美元指数的短期均衡区间,突破方向将传导至黄金。
其三是央行购金数据的月度更新。若6月数据回升至20吨以上,将部分修复市场对需求端的担忧;若继续低于15吨,则可能强化“高金价抑制实物需求”的叙事。对于普通投资者而言,与其猜测方向,不如对照国际现货报价、实物挂牌价与回收价的计价口径,在价差收窄时再作决策。
回到震荡本身,多空分歧并非坏事。它意味着市场尚未形成一致预期,任何一方的过度拥挤都可能引发反向修正。对于关注金价的读者,当前更值得留意的是美元与实际利率的联动是否重新同步——那才是打破僵局的关键信号。