美联储政策预期反复下的现货黄金震荡
梳理美联储政策预期反复对现货黄金的扰动,复盘关键会议节点与金价反应,对比机构与散户的观点分歧,呈现多空交织下的市场情绪与价格逻辑。
从“降息抢跑”到“按兵不动”:预期反复的起点
2024年初,市场对美联储年内降息幅度的押注一度高达150个基点以上,现货黄金在降息预期与地缘风险的双重推动下,于3月至4月间连续刷新历史高位,一度逼近2430美元/盎司。当时联邦基金利率期货显示,交易员普遍预期6月启动首次降息,全年至少三次。
然而,进入4月下旬,美国通胀数据连续三个月高于预期,核心PCE同比维持在2.8%附近,美联储官员密集放鹰,主席鲍威尔在5月议息会议后明确表示“需要更长时间才能获得降息信心”。市场预期迅速降温,6月降息概率从70%以上骤降至不足20%,现货黄金随之从高位回落,最低触及2280美元附近,回吐近6%的涨幅。
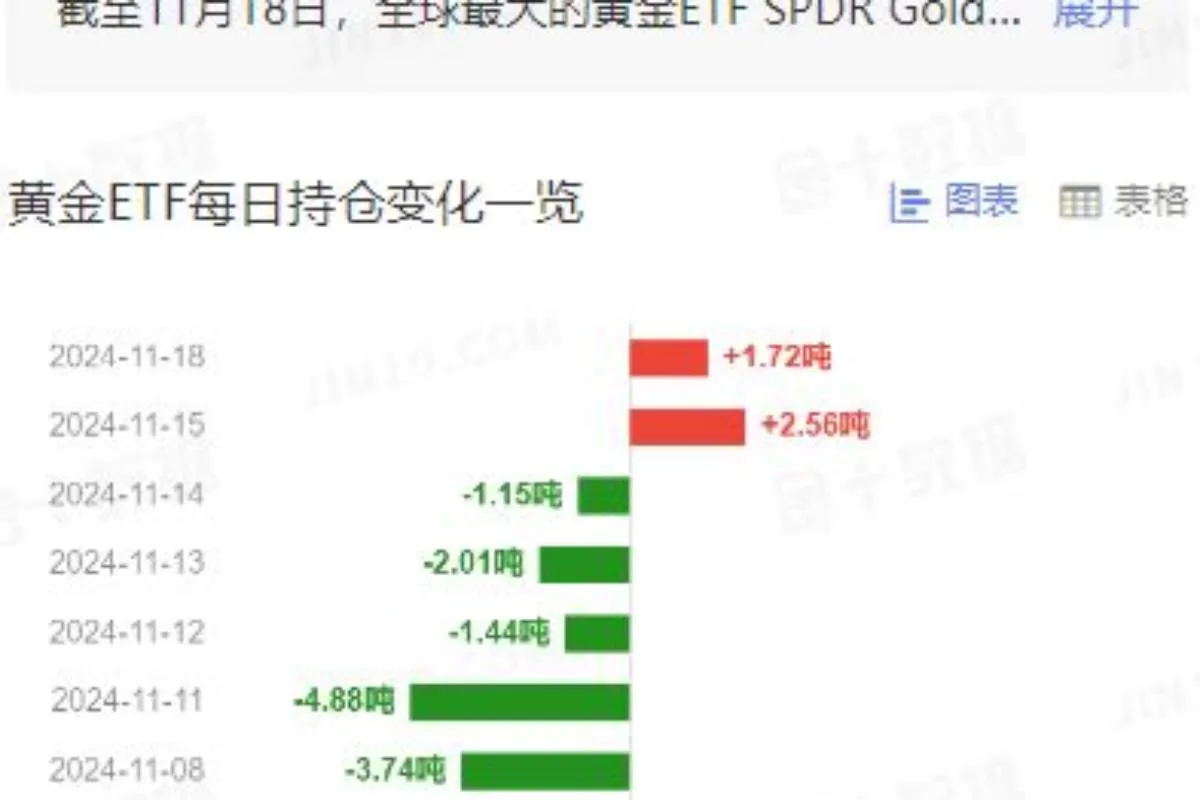
这一阶段的反复并非孤立事件。预期修正的速度与幅度,直接反映在黄金ETF持仓和期货净多头寸的快速调整上。全球最大黄金ETF——SPDR Gold Shares在4月中旬至5月初遭遇连续净流出,持仓量下降逾20吨,显示部分机构在预期转向后选择离场观望。
关键会议节点复盘:预期如何被数据与表态牵引
5月议息会议是预期转折的核心节点。会议声明删除了此前“通胀缺乏进一步进展”的表述,改为“近几个月通胀缺乏进展”,同时宣布从6月起放缓缩表步伐,将国债减持上限从每月600亿美元降至250亿美元。这一“鹰派暂停”组合被市场解读为美联储在通胀粘性与经济韧性之间的谨慎平衡,黄金在决议公布后短线跳水近30美元,但随后因缩表放缓的流动性利好而收复部分跌幅。
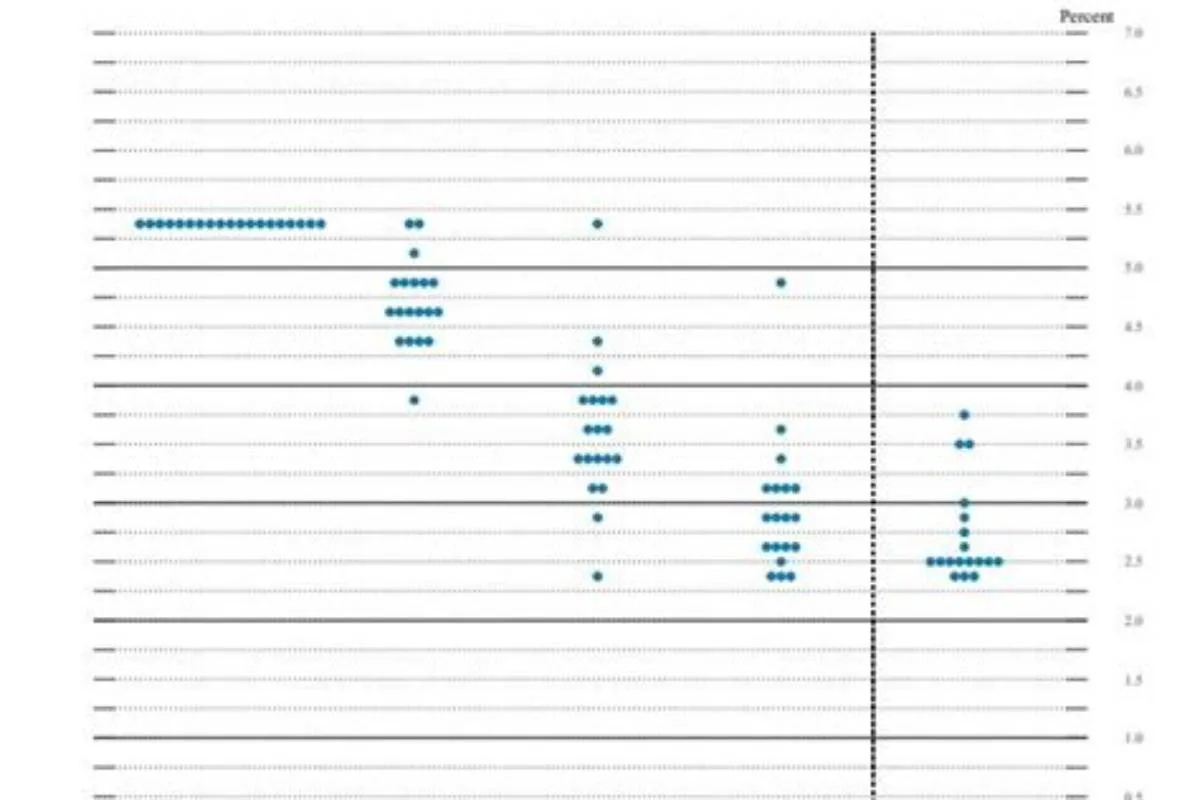
6月点阵图则成为另一关键节点。尽管点阵图维持年内降息一次的预测中值,但支持降息两次以上的官员人数明显减少,且2025年降息次数预期被下调。现货黄金在点阵图公布后一度跌破2300美元,但随后因市场解读为“靴子落地”而反弹,当周收于2320美元上方,呈现典型的“买预期、卖事实”特征。
7月会议前,市场再度因就业数据走弱而抢跑降息预期,金价重新站上2400美元。但会议声明仅将通胀描述从“高企”改为“略高”,未给出明确降息信号,金价再度回落。三次会议下来,现货黄金在2280至2430美元区间内反复拉锯,波动率显著抬升。
机构与散户的分歧:谁在买,谁在等
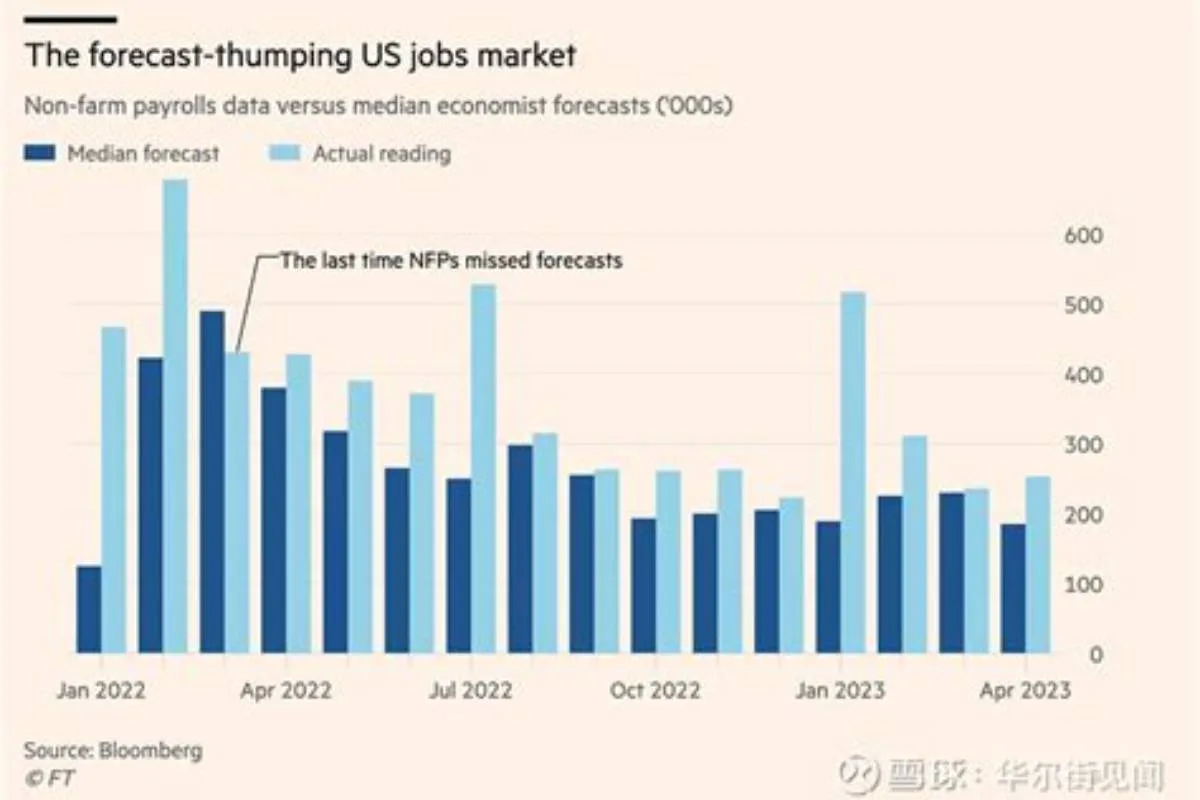
在预期反复的背景下,机构与散户对黄金的态度出现明显分化。根据CFTC持仓报告,截至7月中旬,管理基金在COMEX黄金期货上的净多头寸较4月高点下降约40%,部分宏观对冲基金将黄金多头仓位削减至中性水平,理由是“降息路径的不确定性削弱了持有无息资产的吸引力”。
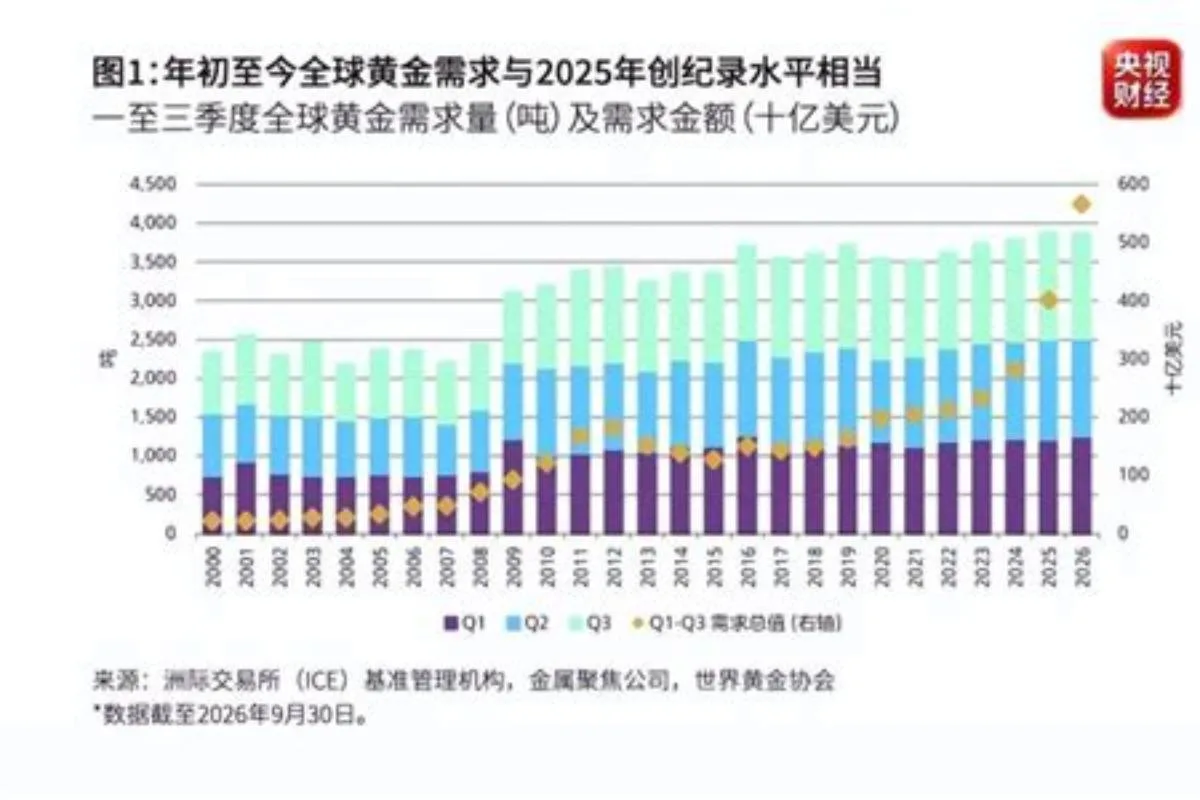
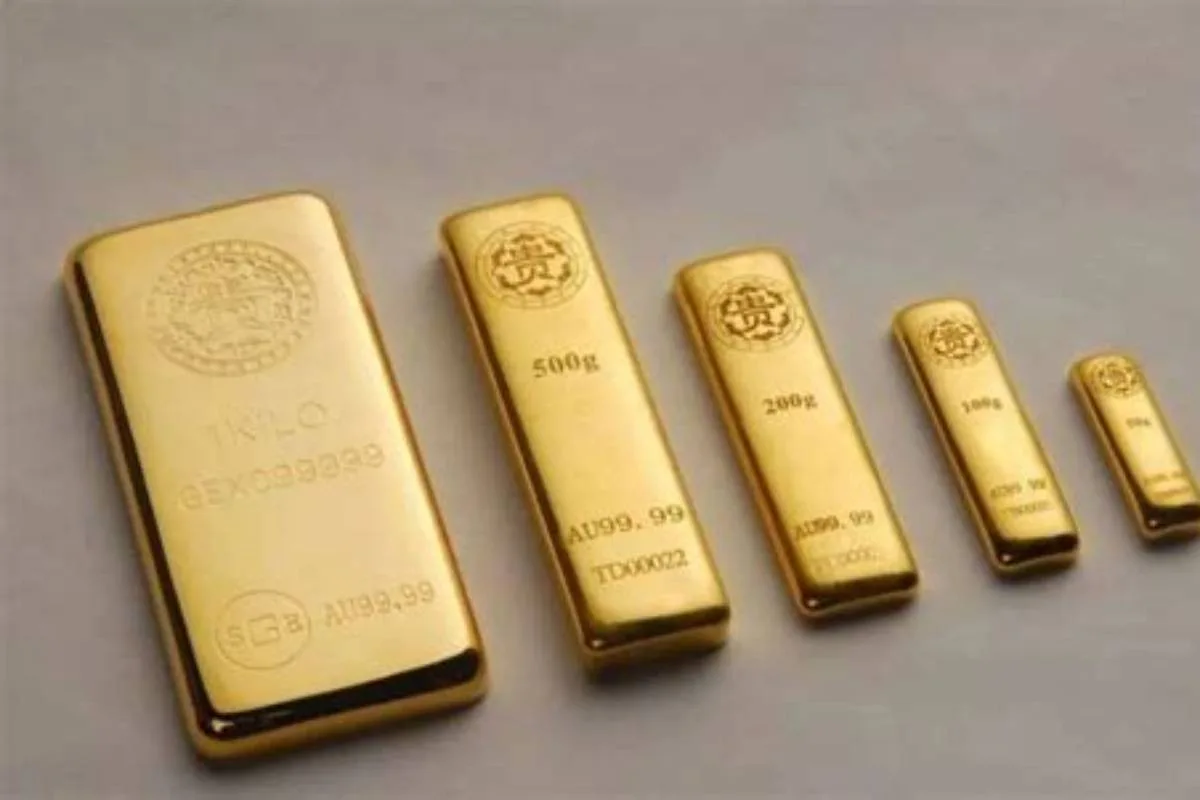
与之相对,散户投资者通过金条、金币和黄金ETF联接基金持续买入。国内多家银行网点反馈,5月至7月实物金条销量同比增长约两成,部分投资者将每次金价回调视为“上车机会”。世界黄金协会数据显示,二季度全球金条金币需求同比增长12%,其中中国和印度市场贡献显著。
机构与散户的分歧核心在于时间维度。机构更关注未来三到六个月的降息路径与美元实际利率走向,倾向于在预期不明朗时降低仓位;散户则更多基于长期保值与地缘风险对冲逻辑,对短期波动容忍度更高。这种分歧也体现在交易行为上:机构在期货市场减仓的同时,散户在现货和ETF市场接盘,形成“西金东移”的格局。
震荡背后的定价逻辑:实际利率与风险溢价拉锯
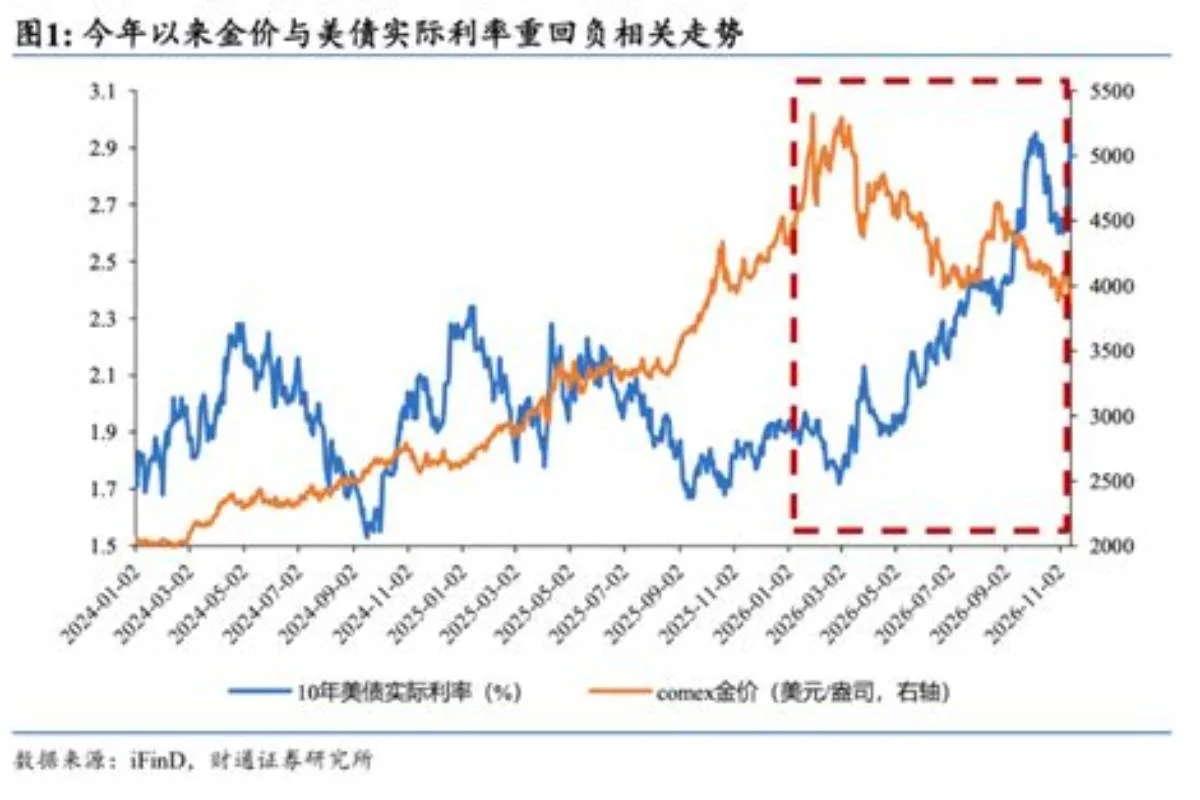
现货黄金在预期反复中的震荡,本质上是实际利率与风险溢价两股力量的拉锯。一方面,美联储降息预期降温推升美元实际利率,持有黄金的机会成本上升,对金价形成压制;另一方面,地缘政治风险、美国大选不确定性以及全球央行持续购金,为金价提供底部支撑。
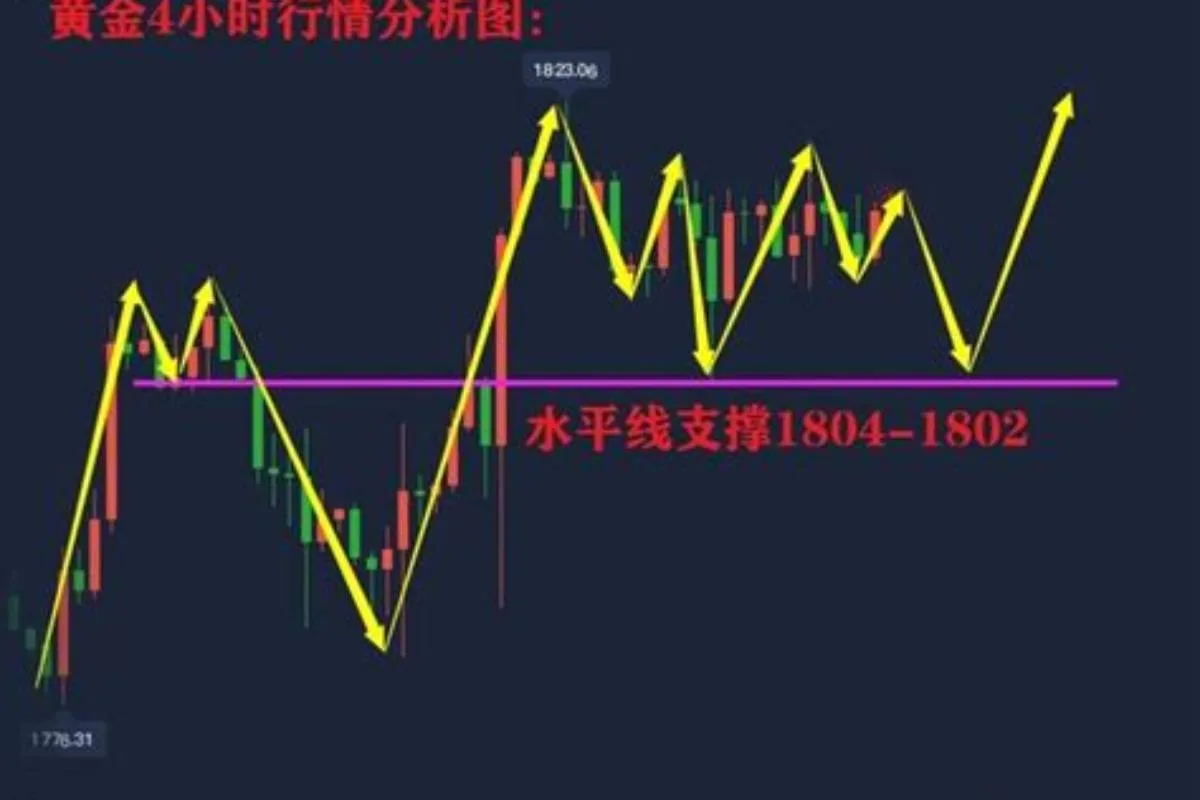
从历史经验看,在降息预期反复的阶段,金价往往呈现“上有顶、下有底”的区间波动特征。2019年美联储政策转向期间,现货黄金同样经历了预期抢跑、修正、再确认的过程,期间最大回撤约5%,但随后在降息落地后开启新一轮上涨。当前市场环境与彼时有相似之处,但通胀粘性更强、地缘风险更复杂,使得波动区间更宽。
对于普通投资者而言,理解这一阶段的定价逻辑比预测具体点位更为重要。现货黄金的短期走势受预期变化牵引,但中长期方向仍取决于实际利率的回落趋势与全球货币体系的结构性变化。在预期反复期,关注关键会议节点、通胀与就业数据的边际变化,以及机构持仓的调整节奏,比单纯追逐价格更为有效。